攻略
外贸美元报价、人民币付成本:有效期和汇率条款怎么谈?

本篇目录
美元价格谈妥,不代表人民币利润锁定
如果订单用美元计价、工厂和人工主要用人民币付款,你承担的是一段时间里的汇率变化。人民币升值、每美元能换到的人民币减少,即使客户一美元都没少付,利润也可能缩水。
换汇君更建议在发报价前做两件事:算出这笔订单能承受的最低净结汇水平,再与客户明确价格有效期、付款节点和汇率变化如何处理。事后补一句“按当日汇率调整”,经常连调整哪一笔、谁来补钱都说不清。
本文核查日为 2026 年 11 月 5 日,面向有真实出口业务的企业及经营者。下面是谈判思路和假设算例,不预测美元走势,也不是可直接签署的法律模板。
从报价到结汇,先画出自己的现金流
把订单拆成报价、客户接受、收预付款、支付供应商、发货、收尾款、实际结汇几个节点。每个节点写上日期、币种、金额,以及是否已经确定。收入和成本在同一外币、相近日期发生的部分,可以一起分析;不要把所有美元收入都当作必须换成人民币的敞口,也不要拿不确定的新订单抵消已经确定的支出。
例如,尾款收到美元后仍留在账户,相关人民币成本又尚未覆盖,风险就可能继续存在。国家外汇局网站刊载的业界讨论也区分报价签约、财务挂账、资金交割和最终换汇几个时点;这是经营分析视角,并非对每笔交易会计确认的统一结论。外汇局网站:外汇敞口的时间节点
报价有效期解决的是客户可以在什么时间接受这份报价。客户接受后,如果合同约定美元固定价,就不要把报价过期当作已确认订单可以自动加价的依据;具体合同效果仍需结合约定及适用法律判断。真正要讨论的,是这笔订单在交货和付款期间如何分配风险。
一笔假设订单,利润怎样被汇率吃掉
假设出口订单金额 10,000 美元,人民币成本合计 65,000 元。为看清汇率影响,先不计税款、退税、融资及转账费用,并假设一次性收款结汇:
| 假设实际结汇价:人民币/美元 | 换得人民币 | 减去65,000元成本后的余额 |
|---|---|---|
| 7.20 | 72,000元 | 7,000元 |
| 7.00 | 70,000元 | 5,000元 |
| 6.80 | 68,000元 | 3,000元 |
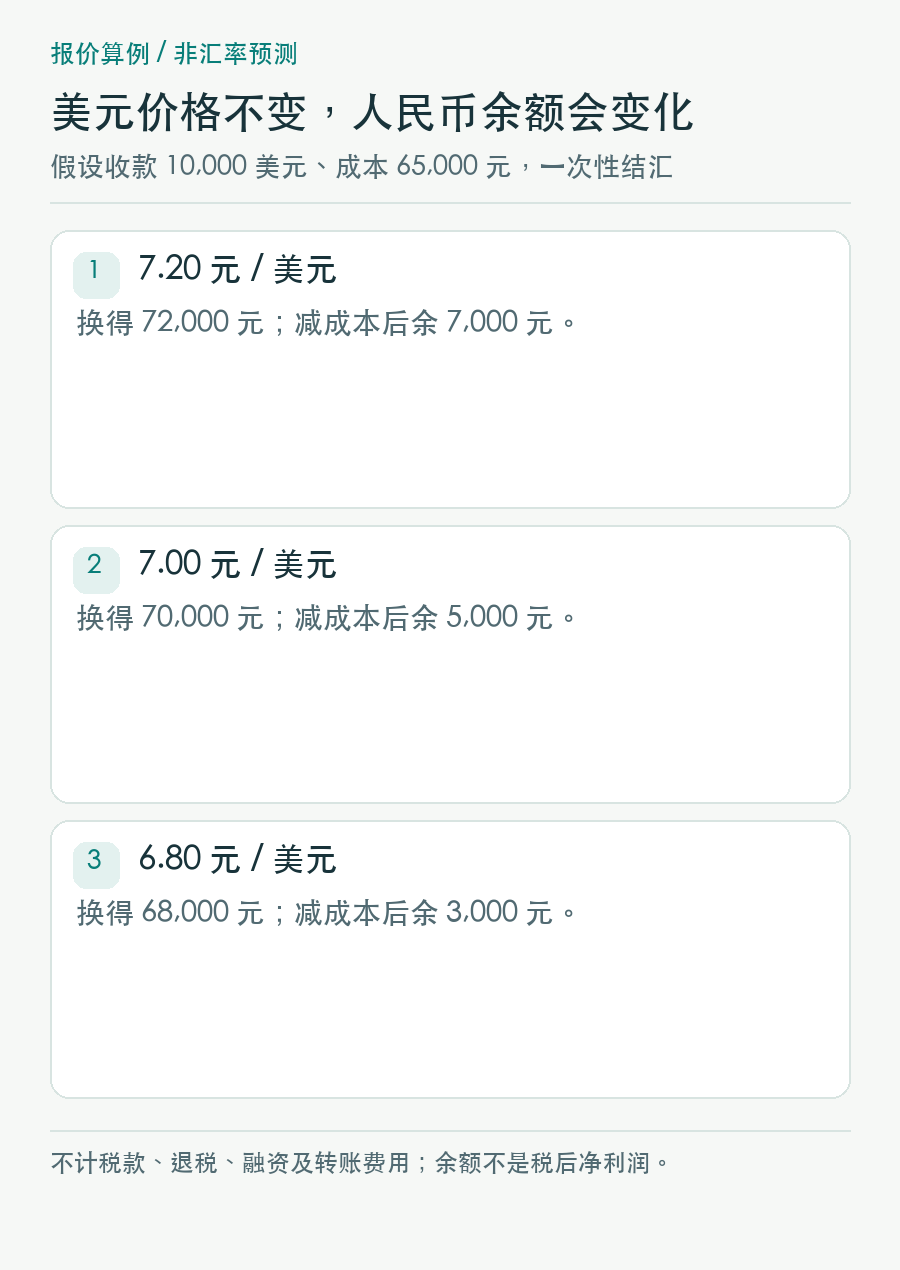
图:同一笔假设订单的三种结汇情景,未计税款及其他费用。
美元兑人民币从 7.20 降到 6.80,人民币收入少了 4,000 元,原来的 7,000 元余额减少约 57.1%。这个比例是订单余额的变化,不是汇率跌了57.1%,也不是你企业的税后净利润。
若另有固定 300 元费用,简化的保本结汇价是(65,000+300)÷10,000=6.53。若希望保留 5,000 元余额,对应价为(65,000+300+5,000)÷10,000=7.03。真实订单若有按比例收取的费用、美元采购成本或分批结汇,应把这些单独列入,不能直接沿用这两个数。
这里要用实际可成交的兑换口径。银行牌价会区分现汇买入、卖出等栏目;公开中间价、财务折算价和你的企业成交价也不能混用。中国银行的官方外汇牌价可以帮助辨认栏目,真正预算应向收款银行取得适用金额和时点的报价,确认报价单位,避免把每100美元的价格当成每1美元。
汇率条款的关键,是把计算过程谈完整
“汇率变化超过一定幅度,双方协商”可以提供重新沟通的机会,但不能保证届时谈得拢。若希望可以据此计算金额,至少要与客户逐项确认:
- 计价与付款币种:是人民币确定总价、美元折算付款,还是美元总价确定后按规则调整?两者的起点不同。
- 基准汇率及来源:使用哪个机构、哪一个币种对、什么栏目,单位是人民币/美元还是其倒数。
- 观察时点:看合同日、约定到期日、实际付款日,还是一段时间的平均;非营业日怎样取值。
- 触发及调整方式:设容忍区间吗,超过后调整全部变动还是只调整超出部分,双方各承担多少,有没有上限。
- 适用金额:只调整未付尾款,还是全订单;已收预付款、已交货部分及后续增单怎样处理。
- 执行与争议:由谁提供计算表、多久确认、怎么开票补款,逾期付款及汇率来源不可用时如何办。
这些是可协商要素,不代表每一项都必须加入,更不代表写入后自动有效。客户、出口代理、财务和必要时的法律顾问应确认同一版本,避免销售口头答应调价,最终合同却仍写完全固定价格。
想保留人民币价值,美元金额不能只乘一个比例
还是假设订单 10,000 美元,基准汇率每美元 7.20 元,目标人民币参考值就是 72,000 元。如果双方约定对适用金额按汇率全额折算,观察汇率变为7.00,数学上对应的美元金额为:
72,000 ÷ 7.00=10,285.71美元。
但这只说明一种计算逻辑,买家是否接受、用何种价源及怎样承担银行价差都要另谈。它也没有同时覆盖运费、原材料和信用风险。
假如订单的30%预付款已按7.20结汇,则已取得21,600元;尾款原为7,000美元。仅对这70%保留原人民币参考值,目标是50,400元,按7.00计算尾款为7,200美元,订单累计收到10,200美元。不能把全订单重新算出的10,285.71美元,再不加区分地扣掉3,000美元预付款;两种算法对已付部分的处理不同。
如果设波动阈值,差别还会更多。“超过2%才调整”需要说明:触发后补偿全部差额,还是只补超过2%的部分;人民币走弱时是否也对称降价。把一组升值、一组贬值、一次逾期付款都试算,让双方看到同一结果,再讨论签署。
客户不接受调价,也有别的经营选择
可以缩短尚未接受报价的有效期,或把长期大订单分成确认价格与交付日期更明确的批次;可以协商提高预付款、缩短尾款账期,或讨论人民币计价与结算。每种办法都可能影响成交率、客户现金流或收款费用,需要比较整单收益,而不是一味把风险推给客户。
收美元预付款只会缩短信用风险暴露的一部分;如果收后继续持有美元,人民币成本对应的汇率风险未必减少。同样,要求人民币付款也要确认买方实际支付能力、银行路线及谁承担兑换费用。
对金额与日期较明确的外币回款,可以向银行询问远期结汇等风险管理安排。国办相关文件鼓励银行在合规、风险可控前提下,为符合条件的小微外贸企业开展远期结售汇;它不是对任何企业均可办理或免费锁汇的承诺。国务院办公厅:提升外贸企业应对汇率风险能力
询价时把预计回款日、可能延期或取消的情形一起告诉银行,问清授信或保证金、到期交割及变更成本。不要为了猜汇率额外做超过真实业务需要的交易。外汇局发布管理指引的目的也是帮助企业建立机制、管理风险;本篇没有把某项工具当作获利策略。外汇局:企业汇率风险管理指引发布说明
报价单发出前,留下可复核的一页底稿
底稿保留人民币成本、美元收支时间、预算汇率、费用假设、最低可接受余额,以及客户确认的价格与付款规则。每次改价保留版本,不用一句聊天里的“按美金付”替代币种、数量和总额确认。
合同、发票、出运及银行收款记录也应能相互解释。外汇管理条例要求经常项目收支有真实合法的交易基础,银行会按规定合理审查;汇率补款或合同变更仍需保留真实依据,不能靠虚报用途或把商业货款写成亲友转账来处理。外汇管理条例第十二条
如果下一步是比较企业账户与换汇费用,可参考Verto 企业收付评测,再取自己实际路线的书面报价。先明确这笔订单要保护多少人民币经营余额,再决定用价格、付款条件还是银行工具承担剩余风险,谈判才有数字可依。
推荐阅读

AdSense 显示已付款,国内银行卡没到账:查款、付款凭证与补材料顺序
AdSense 已发款并不代表国内银行已入账,更不代表美元已经结汇。本文帮助创作者按付款状态查找资金、取得 Payment Receipt 和电汇追踪信息,并整理真实收入材料,厘清五万美元便利化额度与银行审核的关系。

App Store Connect 收款到国内银行:协议、税表、账户和付款状态怎么查
App 有销售额,为什么国内银行卡还没收到 Apple 分成?本文从个人与企业主体出发,说明付费协议、税表、收款银行资料和财务报告的核对顺序,并区分付款门槛、预计付款、退汇及银行补材料,避免照抄他人申报码和到账经验。

外币余额还在,可用金额却是零?查清挂单冻结、撤单和到期状态
银行账户里明明有外币,兑换页面却显示可用资金不足,可能与未成交挂单有关。本文以工行官方规则为例,区分旧外汇买卖与外币兑换产品,整理资金占用、组合订单、撤单回执和到期核对步骤,不把挂单当作普通提醒。