攻略
汇款首单优惠到底省多少?优惠汇率限额、返现礼卡与长期成本怎么算

本篇目录
先问家人收到多少,再问自己拿到什么奖励
同样汇 1,000 美元,一家写“首单特别汇率”,一家写“返 20 美元”,还有一家送购物礼卡。看上去都有便宜可占,但它们未必解决同一个问题:家人今天多收到人民币,与你下个月拿到一张购物券,是两件事。
换汇君建议先按同一笔总支出比较收款金额,再单独计算确定能拿到、也确实用得上的奖励。每月都要汇款的人,还要拿掉新人待遇再比一次。这样选出的首单方案和长期方案,可能不是同一家。
本文核查日期为 2026 年 11 月 5 日。官方案例仅用于说明优惠结构,不是最新优惠排行榜;下面的计算例子均为假设,不是当天可成交报价。
“汇 1,000 美元”先统一是哪一个 1,000
比较前,决定自己的限制是什么。如果银行卡最多支出 1,000 美元,就让每家方案的“本金+手续费+其他已知扣款”都控制在这个数以内。如果家人必须收到 7,000 元,就反过来比较各家达到这个收款额需要付多少。
不要把“1,000 美元本金,另付 5 美元手续费”的方案,直接与“总共扣 1,000 美元”的方案比较。前者实际多花了钱,看起来到账更多,不一定更划算。
打开最终确认页,记下四项即可:实际扣款、收款金额、预计到账日期,以及没有计入报价的已知费用。付款方式、收款渠道和速度也要尽量一致。银行付款的报价不能与另一家的信用卡加急报价混在一起,只比较页面上最大的汇率数字。
优惠汇率有上限,超出的本金要另算
真实条款比宣传图多一层。核查日 Remitly 的美国汇中国页面写明,优惠汇率适用于前 2,000 美元;页面同时宣传前两笔特别汇率、首笔免手续费。它链接的活动条款说明,超过促销上限的金额按所选服务当时的常规汇率处理,而且免手续费不适用于信用卡交易。Remitly 美国汇中国页面、对应活动条款
参与还须通过链接该条款的指定入口首次注册,并在活动期内成功完成相应转账。当前条款列出的活动日期为 2026 年 9 月 29 日至 12 月 31 日,具体截止时刻与个人资格仍须核对;这不是所有新用户长期都能享受的待遇。Remitly 活动入口、期限与成功转账要求
这也不是说“只要是新用户,任何金额都按首页大字兑换”。条款另有未用足上限不延续适用的表述;涉及第二笔时,应在账户内核对本笔适用金额,不自行推算可以把未用完的优惠额度存起来。广告、条款和确认页不一致时,先取得平台解释,再付款。
下面换成两家虚构平台,演示为什么特别汇率最高,整笔到账却可能更少。假设你的总预算是 1,000 美元,所有费用均已列入,没有其他扣款:
| 项目 | 平台 A:有限额的优惠 | 平台 B:全额统一报价 |
|---|---|---|
| 总支出 | 1,000 美元 | 1,000 美元 |
| 从预算扣除的手续费 | 5 美元 | 0 美元 |
| 实际兑换本金 | 995 美元 | 1,000 美元 |
| 兑换方式 | 前 500 美元按 7.20,其余按 7.08 | 全部按 7.11 |
| 收款人到账 | 7,104.60 元 | 7,110 元 |
A 的计算是:500 × 7.20+495 × 7.08=7,104.60 元。尽管宣传汇率 7.20 更醒目,B 仍多到账 5.40 元。
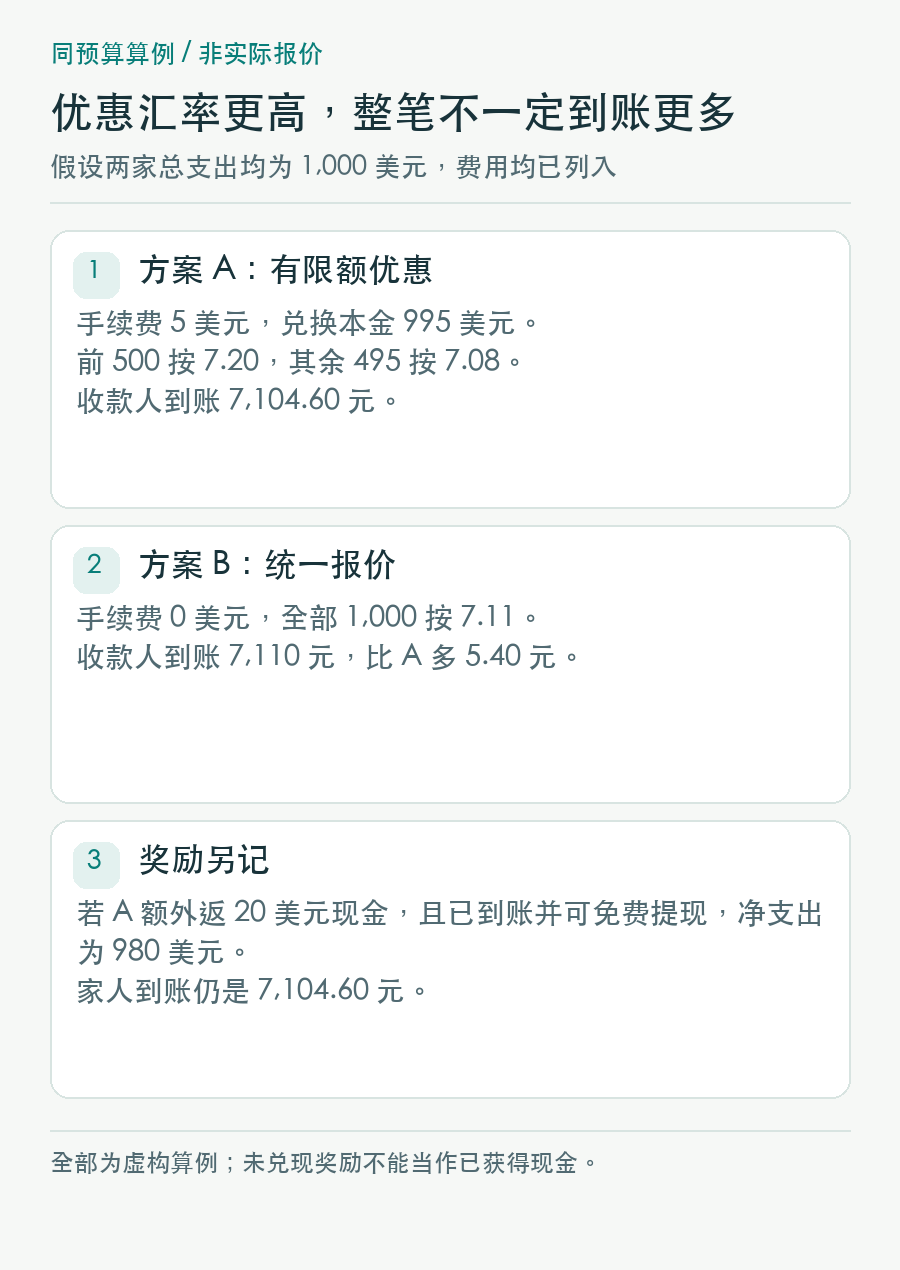
图:同预算下比较收款额,并单独记录假设中已兑现的现金奖励。
如果你习惯看一个汇率,可以用“收款金额÷总支出”作本次预算的有效兑换比例。A 是每支出 1 美元对应到账 7.1046 元,B 是 7.11 元。这是方便比较的计算结果,不是平台公布的兑换汇率,也没有把奖励加进去。
返现、下次抵扣与礼卡,分别记账
确认优惠时,先找清楚奖励给谁。推荐人拿到的奖励不属于你的汇款收益;你拿到的奖励,也不一定进入国内收款人的账户。
| 奖励形式 | 本次怎样计算 | 容易漏掉的条件 |
|---|---|---|
| 当场减免手续费或立减 | 以确认页实际扣款、到账金额为准 | 最低金额、付款方式、能否叠加 |
| 后续现金奖励 | 到账并可提现后,另记汇款人的现金回收 | 达标交易、等待期、提现费用 |
| 下次汇款抵扣 | 先不从本次支出中扣除 | 有效期、下一笔门槛、使用限制 |
| 商户礼卡 | 单列个人可使用价值 | 可选商户、地区、有效期及兑换条件 |
例如,沿用上表 A,假设活动另外返还 20 美元现金,并且已经到账、可无费用提现。你的净现金支出降为 980 美元,但家人收到的仍是 7,104.60 元,不能改写成“到账多了 20 美元”。奖励尚在审核时,则同时保留“没有奖励”和“奖励兑现”两种结果。
礼卡尤其不能按现金宣传。Xe 的美国推荐计划要求双方为美国居民、年满 18 岁;被推荐者此前未注册,还须通过推荐人发出的个人推荐码在 Xe App 注册并获接受,再完成符合条件、累计至少 5,000 美元且已交付的汇款。符合这些条件,双方各可获最高 50 美元礼卡。条款明确没有现金替代,奖励还受礼卡供应商条件约束。Xe 美国推荐计划条款
如果本来就会在可选商户消费,礼卡可以替代部分未来支出;如果只能为了用券买不需要的东西,其实际价值可能很低。不要用二手转卖的标价当确定兑现额,也不要为了凑奖励门槛,临时汇出本来不需要汇的钱。
还有一个常见的重复计算:确认页已经把 10 美元立减算进扣款,自己做表时又额外减去 10 美元。最好把优惠标成“已包含在订单”或“订单之外尚待领取”,每项只记一次。
首单赢了,全年仍可能输
看长期成本时,可以先用相同的汇款预算和次数做一个静态模型,再随着真实报价更新。不要假设今天的汇率一年不变;模型的用途,是看持续费用能否吃掉一次性奖励。
假设每月总共支出 1,000 美元,一年汇 12 次,两家渠道未来报价保持下列假设水平,所有汇款费用已包含:
| 方案 | 第一笔到账 | 后面每笔到账 | 全年收款合计 |
|---|---|---|---|
| A:首单特别优惠 | 7,140 元 | 7,060 元 | 84,800 元 |
| B:没有首单奖励 | 7,100 元 | 7,100 元 | 85,200 元 |
A 首单多 40 元,后面每次却少 40 元,全年少到账 400 元。即使额外获得一笔已兑现的 20 美元现金奖励,按另行假设的每美元 7.10 元估值为 142 元,家庭合计经济价值仍比 B 少 258 元。这里的 142 元只是把汇款人奖励折算后比较,不能记进家人的银行到账。
同理,固定手续费要乘以实际次数。一笔 5 美元、12 次就是 60 美元;但不能只为少付几次费用就拖延家人的必要开支,或忽略大额转账的资格与处理时间。本篇讨论优惠计算,不建议通过多个身份、账户或其他不合规方式重复领取新人奖励。Remitly 的活动条款也明确限制重复身份、注册等滥用行为。Remitly 活动资格与限制
付款前,给自己留下一张能复核的比较表
实际操作时,可以先用换汇网比价工具查看候选,再到各平台按自己的身份、金额、付款和收款方式核对。比价页面上的促销说明不是你个人获奖的确认,最终还要看对应活动与订单。
保存确认页和条款链接,注明查看时间;另列奖励归属、资格门槛、是否已包含在报价,以及预计领取方式。看到“前两笔”“最高”“满额”“免手续费”这类词,把后面的限制一并记下来。
只汇这一次,优先比较本次总支出对应的实际到账,奖励作为独立加分项。需要长期供养家人,就在首次完成后重新看常规报价,不因为账户已经开好而默认继续最省钱。优惠真正有价值的前提,是这笔汇款本来就需要做,而且省下的钱能够按你的用途使用。
推荐阅读

外币余额还在,可用金额却是零?查清挂单冻结、撤单和到期状态
银行账户里明明有外币,兑换页面却显示可用资金不足,可能与未成交挂单有关。本文以工行官方规则为例,区分旧外汇买卖与外币兑换产品,整理资金占用、组合订单、撤单回执和到期核对步骤,不把挂单当作普通提醒。

欧洲购物退税选现金还是支付宝?先核资格、海关确认与实际到手金额
游客退税不是把商品税率直接乘回购物金额,也没有全欧洲通用的现金最优门槛。本文以法国海关与退税运营商规则为例,说明退税资格、离境验证、提前退款责任及现金、支付宝、银行卡三种收款方式的净额比较方法。

外贸美元报价、人民币付成本:有效期和汇率条款怎么谈?
美元货款没少,换成人民币后利润却变薄,问题往往始于报价。本文用明确假设的算例,拆解报价、预付款、尾款与结汇之间的敞口,列出汇率调整条款可协商的要素,以及客户不接受调价时可选择的经营与银行管理办法。