攻略
家属在内地,怎样处理无遗嘱的香港银行存款遗产?

本篇目录
先确定遗产处理路径,再比较律师报价
亲属去世后,在香港银行留下一笔定存,全家却住在内地、没有遗嘱。此时最重要的不是先找“包办最便宜”的机构,而是确认死者全部香港资产与负债、谁有权申请,以及是否适用较简化的官方程序。
换汇君建议先取得银行的死亡日账户资料,再向民政事务总署或遗产承办处询问对应路径。只凭“存款不多”“家里商量只给一个人”或一份内地公证书,不能直接判断银行会放款。
本文核查于2026年11月5日,聚焦无遗嘱、香港个人银行存款的家庭。以下金额均为港元;联名账户、信托、保险、证券、争议遗产及未成年人权益,可能需要另外处理。
通知银行与查询存款,不等于已经有权提取
先通过银行官网或正式网点报告死亡,询问查询死亡日余额需要哪些材料。以香港汇丰为例,官方要求死亡证明、有关身份证明及关系证明等;获悉死亡后,个人独名账户会被冻结,入息如利息仍可能继续记入。香港汇丰:通知死亡及查询账户
因此,能找到银行卡、知道密码或仍能收到验证码,都不是合法领取遗产的资格证明。不要为了避免冻结先登录死者网银转走存款;这样会让账户流动、遗产清单与后续说明更复杂。
向银行要清楚每个账户号码、币种、死亡日余额和定存资料,同时询问贷款、信用卡、保管箱及其他产品。若家属只发现一张定存单,仍应确认同一客户名下有没有其他账户。香港遗产门槛要看适用范围内的合计财产,不是单看某张存单或某家分行。
把已知资料列成一页清单,标记“银行已确认”与“尚待查询”。不要为符合小额标准而遗漏其他银行存款、非款项资产或债务。
五万与十五万,是不同机构的不同路径
| 可能路径 | 初步判断重点 | 下一步联系谁 |
|---|---|---|
| 小额遗产确认通知书 | 去世日在2006年2月11日或以后;死亡当日在香港实益拥有的全部财产为款项,合计不超过50,000港元,并满足其他条件 | 民政事务总署遗产受益人支援组 |
| 简易方式管理 | 不超过150,000港元,通常由现金、死者个人银行存款及/或强积金组成 | 高等法院遗产管理官/遗产承办处 |
| 一般遗产承办 | 不适用上述简化安排,或资产与申请情况需要一般程序 | 高等法院遗产承办处,必要时香港律师 |
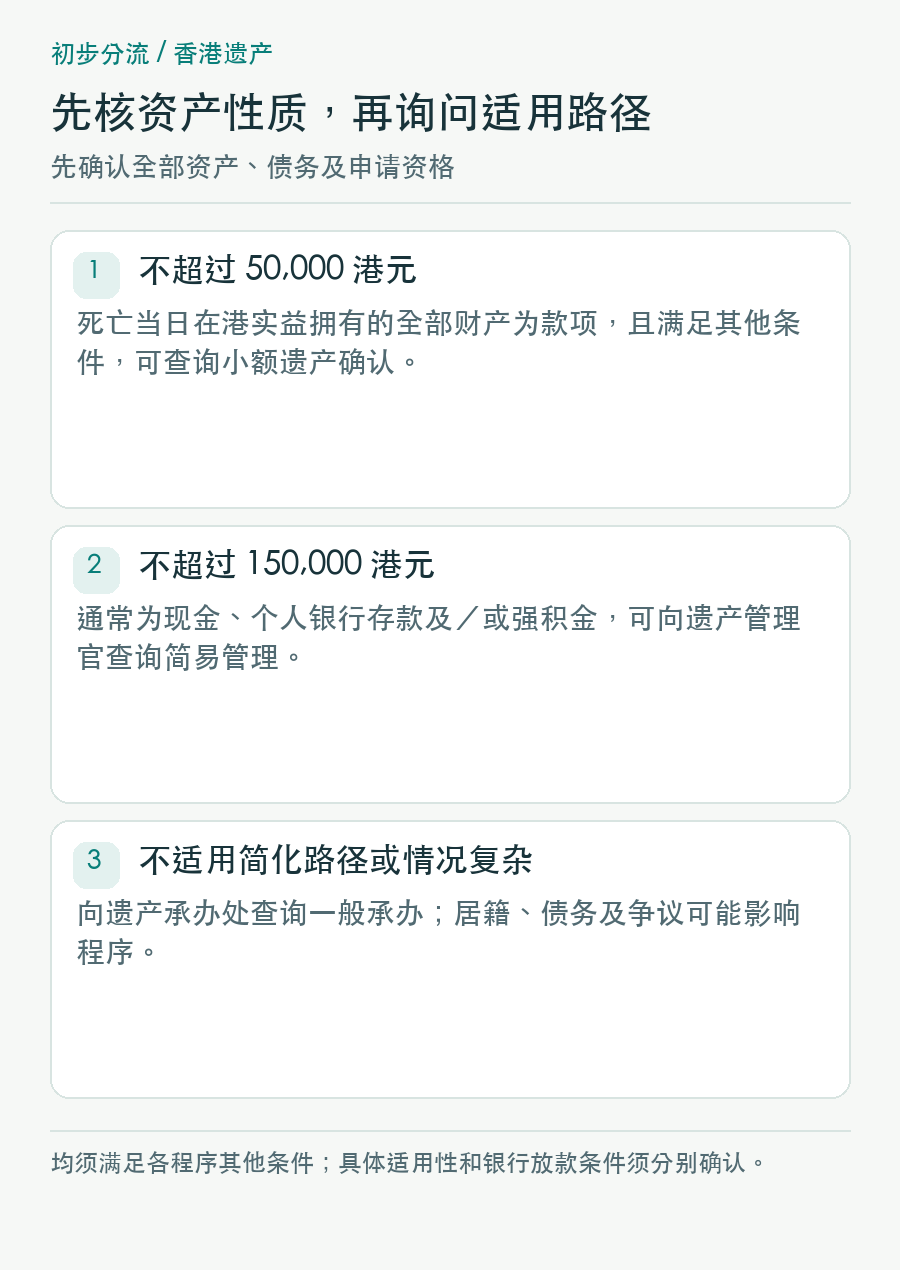
图:遗产处理路径的初步咨询方向,并非自动放款资格。
民政事务总署特别说明,申请人须是遗嘱执行人或有权优先管理遗产者;死亡当日有非款项财产或欠债,或死者以受托人、祖/堂经理或司理身份持有财产时,确认通知书不适用。金额和性质看死亡当日,不能只拿目前余额判断。它不是一张“所有五万元以下存款自动可取”的证明。民政事务总署:管理小额遗产资格
十五万元的简易管理也需要向遗产管理官申请判断,不是把存款拆成几笔、每笔低于门槛就能使用。无遗嘱的一般承办通常涉及遗产管理书(Letters of Administration),有别于有遗嘱时的遗嘱认证。香港司法机构:遗产承办处第三部分
处在门槛附近、持有外币定存或后来发现遗漏资产,应先报告实际情况,请主管机构确认计算口径和所需更正。别按今天手机上的人民币折算余额自行决定路径。
家属都在内地,仍要判断死者的“居籍”
亲属在哪里生活、持什么证件,与死者法律上的居籍不是同一个问题。司法机构指出,居籍会影响适用法律、谁可申请承办及遗产分配;它具有特定法律含义,不能简单按银行所在地或香港身份证推断。司法机构指明表格指引:第三部分
第一次咨询时,准备死者生前主要居住地、居留身份、家庭关系和是否曾在别处办理遗产程序的资料。你可以向专业人员陈述事实,但不要为填表方便,把“在香港开过账户”写成“永久以香港为家”。
境外居籍还可能改变申请顺序:司法机构指引要求先核对《遗嘱认证及遗产管理条例》第48至52条是否适用;适用时,应考虑先在居籍地取得授予书,再向香港申请加封。若不适用,则按境外是否已有授予书考虑另行申请法院许可等路径。不能据此认定内地公证或任何内地文件必然能在香港加封,也不宜直接套用一般无遗嘱表格。司法机构英文指引第3.3至3.5项
尤其别把三个角色合并:申请管理遗产的人、实际处理银行手续的人和最终受益人,可能不是同一个人。家里希望由某位亲属统一领取,可以作为安排意向提出,但它不能替代法定申请资格、必要授权及其他权利人的处理。
“放弃申请管理遗产”与“放弃继承利益”也不宜凭字面当作同一件事。签署前让专业人员说明文件改变什么权利、谁必须签、以后是否还能更改,不要直接下载一份通用放弃书让所有家属签名。
内地文件先核用途,再办理公证或核证
可以先整理死亡证明、申请人及死者身份证明、婚姻及出生等关系材料、银行资料,以及已存在的相关法律文件。司法机构的表格指引按适用情况列出这些证明,并提醒香港以外出具的文件可能需要额外手续。申请文件要求
但“准备越多公证越稳妥”并不一定省钱。付费前,将拟使用的文件名称、出具地、语言及版本发给拟受理机构或香港律师,逐项问:是否需要原件或核证副本,证明内容要涵盖谁,需要哪种手续,是否需要翻译。
中文姓名、英文拼音、曾用名及证件号码若不一致,应整理对应关系。银行记录与死亡证明不能明显指向同一人时,往往不是多复印几份就能解决。把疑点提早列出,避免完成一整套文件后才发现证实对象不对。
不要把内地继承公证直接理解成香港法院已发管理权限,也不要因两地都使用中文,就假定所有文件格式可以通用。内地家属能自行整理事实与证明,是否适宜自行提出申请,还要结合居籍、继承关系与程序复杂程度判断。
把“十万元报价”拆成可以比较的服务
法律服务并无一个可套用到所有家庭的包干价。与其只问“能否便宜”,不如请每家机构列明:
- 是否先判断适用小额或简易程序,还是一开始就按一般承办收费;
- 包括哪些公证、翻译、核证及法院支出,哪些需要另付;
- 律师负责哪些文件、答复多少轮补问,银行放款是否包含;
- 家属需要赴港几次,能否依法安排受权人,怎样处理补件;
- 发现新资产、资格争议或转为复杂程序时,额外费用怎样计算。
官方允许个人申请,并不代表每个跨境家庭都适合自己办理;法院职员提供程序协助,也不能代替法律意见。居籍、亲属关系有疑点,或存在未成年人、债务及权利争议时,先买一段范围明确的专业咨询,可能比反复返工更有价值。司法机构:自行申请、受权人与律师,第八部分
不要把非合资格“跑腿代理”与合法受权人、执业律师混为一谈。请对方说明身份、收费主体与实际法律服务范围,再决定委托;不因对方承诺“内部加快”而交出密码或无关资产资料。
拿到文件后,还要完成银行放款与分配
确认通知书不代替法院授予书,银行是否凭通知书放款仍有酌情权。正式申请前就应向银行询问其认可的文件和办理安排,减少拿到通知后才发现账户信息不全的情况。民政事务总署重要事项
香港汇丰的放款流程要求适当承办文件及身份证明,银行还保留抵销死者欠款的权利。因此,存单面额不一定等于可分配金额。香港汇丰:处理已故客户账户
最后确认支付给谁、用什么币种、采用何种付款方式,并保留账户结算、费用和遗产分配记录。若之后汇至内地,先问收款银行如何说明继承来源、需要哪套文件;香港银行放款和内地入账结汇是后续不同环节,不能承诺办完承办纸就自动变成人民币到账。
对刚经历丧亲的家庭,先把银行资料、资产清单和申请资格弄清,再逐项决定哪些能自己做、哪些值得请专业人员处理,通常更容易控制费用,也能避免在最疲惫的时候签下用途不清的文件。
推荐阅读

永久离港回内地,强积金怎么提取?资格、积金易申请与收款安排
不续签香港工作签证,并不自动等于符合永久离港提取强积金条件。本文说明真实离港意向、法定声明和居住证明如何准备,积金易网上及纸质递交路径怎样选择,以及获批、受托人付款和汇入内地之间的区别。

回国后如何申请日本年金脱退一时金?先算年资代价,再办收款和退税
日本年金脱退一时金并非离职后自动全额退费。本文解释回国申请资格、两年期限、领取后年金期间失效的代价,整理中文表格、国内收款资料和通知书用途,并区分厚生年金预扣税与国民年金不预扣的规则。

境外卖房款汇回中国,银行为什么要查买房资金?材料与净额核对指南
境外房产卖出后,售房合同并不自动证明款项可以汇入或结汇。本文区分交易合规性、国内入账、结汇与税务,整理购房原始资金、贷款清偿、售房交割及银行流水的证据链,帮助你在汇款前问清办理依据。