
攻略
DDP到门报价算少了怎么办:运费、进口税费与海关估价分开核算

本篇目录
客户下单后才发现运费和税费不够,先查价格承诺
货品单价没算错,页面上的运费和进口税费却估低了;美国客户已经准备付款,卖家一核物流报价,发现原来的到门总价几乎没有利润。这时最先要确认的不是怎样把差额加到账单上,而是:客户接受的是固定DDP总价,还是事先明确约定了部分费用按实结算?
DDP规定交货成本和责任的分配,本身不会自动赋予卖家因估价不足而向买家追收差额的权利。 如果已接受的订单没有调价机制,就应核对合同及适用法律,与客户协商变更;不能只在发货后补一句“税费多退少补”。
本文以向美国买家销售货物为例,核查截至2026年11月5日。其他目的地的海关估价、进口资格和税制需要另查,不把美国规则直接搬过去。
DDP“到门”,到底到哪里、由谁清关?
按Incoterms® 2020的DDP安排,卖方负责将货物运至约定目的地,完成进口清关,承担相应运输及进出口、过境手续费用;货物在到达的运输工具上、准备卸货并交由买方处置时完成交货。卸货通常由买方负责,具体卸货费用还要看运输合同是否已包含,避免重复收费。ICC Academy:DDP交货及费用说明
因此,报价最好写成“DDP+具体交货地点+Incoterms® 2020”。一个美国城市名,未必足以说明是机场货站、商业仓库卸货口还是住宅地址。末端预约、偏远地区、尾板服务、重复派送等是否包含,要结合实际运输服务逐项问清。ICC:怎样写明地点与规则版本
另一个前提是卖方确实能够履行进口手续。找了货代不等于自己的义务消失,应先确认谁担任进口记录主体(Importer of Record)、谁授权报关、谁缴纳税费,以及清关结果如何留存。ICC提示,外国卖家在目的地办理进口手续可能面临法律和实际障碍,必要时可与买方讨论DAP等不同安排。ICC Academy:DDP进口清关能力的限制
美国进口人的法定税款责任也不能仅靠买卖双方的DDP约定消除。美国法规明确,把税款交给报关经纪,并不在经纪未实际缴税时免除进口人的责任。因此,应把合同中谁承担费用与海关记录中谁负法定责任分别核实。19 CFR 141.1:进口人税款责任
把报价拆成四行,才能知道哪里少算了
下面全部为假设美元金额,只演示经营核算,不对应某种商品的实际税率、物流报价或订单利润。假设商品对客户售价1,000美元,卖方采购及生产成本700美元,另报运输200美元、进口税费预算150美元、清关等服务50美元,总价1,400美元。
| 项目 | 报价时预计支出 | 最终假设支出 |
|---|---|---|
| 采购及生产成本 | 700 | 700 |
| 运输费用 | 200 | 280 |
| 进口税费 | 150 | 220 |
| 清关等服务费用 | 50 | 50 |
| 合计支出 | 1,100 | 1,250 |
| 收款仍为1,400时的剩余金额 | 300 | 150 |
运费多80美元、税费多70美元,总成本增加150美元,原先300美元的剩余金额减半。这里还没计平台费、收款费、汇兑、企业税款和售后成本,不能把150美元称为净利润。
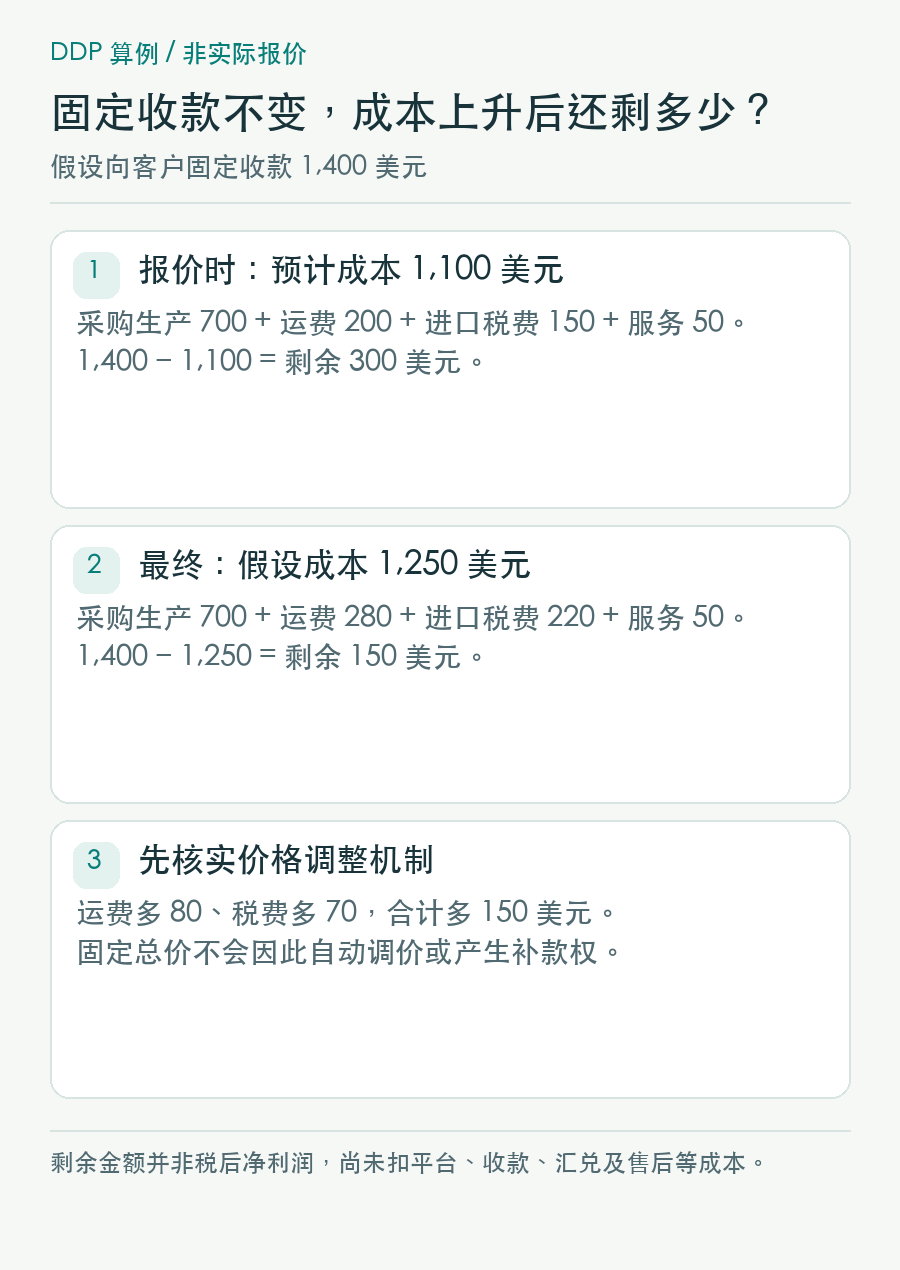
图:固定收款下的成本变化示意,是否调价须看订单约定。
如果订单确实约定这两项按实际金额调整,按上述假设补收150美元,总收入成为1,550美元,剩余金额回到300美元;但这只是合同机制成立时的算术结果。固定总价订单不会因为这张计算表正确,就自动变成客户欠款。
商品售价1,000美元与卖方成本700美元也要保留区别。卖家利润藏在商品售价中,不意味着向海关只报700美元成本就合理。
预收税费不是海关税单,“多退少补”要在成交前说完整
固定到门价格适合客户需要预算确定性的订单,卖方则应把可能波动纳入报价。可调整价格能分担部分不确定性,但需要买方真正理解并同意,而非只在内部成本表里标“estimated”。
如果双方要采用预收后核对的安排,至少应明确:哪些项目可以调整、以谁的账单为依据、是否包含服务费或加价、换算币种与汇率口径、何时提供结算资料、退款和补款期限,以及超过约定上限时怎样处理。进口后更正税额、退税或后续追缴如何归属,也应有处理原则。
运费按实际仓库测量还是揽收计费重量,税费按哪次清关记录核对,都是会影响金额的条件。报价有效期解决客户何时可以接受报价,不能替代已成交订单的调价条款。ICC也明确,Incoterms并不是完整买卖合同,付款方式、违约救济等仍需另外约定。ICC:Incoterms与商业合同的边界
如果本意是让买方自行办理进口清关并直接承担进口税费,应讨论是否改用DAP等适当条款,并完整调整报价与责任;不要一面承诺标准DDP,一面用小字把核心进口义务转走。混合安排需要审查各条款是否相互冲突。
美国海关估价,不等于DDP订单总额
对适用成交价格法的美国进口交易,估价以为出口至美国而出售的货物实付或应付价格为基础。USITC也将成交价格说明为进口货物海关估价的首要基础;不符合适用条件时,不能强行套用这个方法。USITC:海关估价基础
这意味着订单总额中可能有应排除的项目,也可能有未列入商品行但需要加入的金额:
- 国际运输、保险及相关服务费用有排除规则,范围针对从出口国到美国进口地点的国际运输,不能把所有叫作“运费”的支出一概扣掉。19 CFR 152.102(f)
- 包装、销售佣金、买方提供的协助、符合条件的许可费及返还卖方的转售收益,可能需要按规定加计;已包括的不能重复加。可分别识别的进口后运输费用及相关进口关税等,又有对应排除规定。19 CFR 152.103(b)、(i)
例如买方免费提供模具,商品发票上没有模具金额,不代表无需考虑其估价影响。反过来,卖家为了预留风险,把预计运费写高,也不能因此将那个预收数字全部从海关估价中扣除。应让报关专业人员根据交易和实际凭证确认调整,不把报价模板当作估价结论。
为什么要保存实际物流账单和付款对应关系?
CBP在2025年10月的H335828裁定中重申,国际运费和保险费的扣除看实际成本及证明,而非估计金额;其中还要能证实费用已包含在实付或应付价格中。该案实际涉及CIF Oakland/CIF New York进口交易,并非DDP专案。除付款与具体进口交易无法充分对应外,外国境内运费还因缺少从工厂至美国的全程运输证明而未获扣除。这里引用的是实际成本及证据对应原则。CBP官方裁定H335828
这对小卖家的实际启示是:保留物流商或货代的分项账单、付款凭证、关联订单和运输编号。将国际段、出口国内段、美国境内段以及报关服务费分清,不要把一笔“包税物流费”直接当成全部可扣运费。上述裁定解释了证据问题,并不代表所有DDP订单的运费都不能扣除。
在发出下一份报价前,把商品资料、原产地、目的地、运输方式和拟进口日期交给有能力处理该路线的服务方,要求说明税费估算的基础与不含项目。税率与附加措施须按当时适用规则核对,不能拿上一单税额除以货款,就当成下一单的固定比例。
已经出现报价不足时,先确认订单是否成立及变更权限,再把差额、依据和可选方案告知客户,取得可保存的确认后落实。交付完成后,按约定核对预收款与实际支出。报价负责把成本和承担者说清,报关负责如实反映交易;两套数字可以不同,但差异必须有真实依据。
推荐阅读

海外小说稿费汇入国内:申报用途与合同、收入证明怎样对应
海外小说稿费汇入国内,申报选项与合同对不上时,先确认出版、版权授权还是写作服务,再核对渠道能否办理。本文说明怎样向银行解释真实交易、准备合同和履约材料,对齐付款主体及结算金额,并限定后台截图的必要披露范围。
Steam 税务访谈怎么填?先分清 W-8、受益所有人与协定资格
Steam 上架教程里的税率不能直接照抄。本文说明个人与公司怎样区分 W-8 表格、谁是收入的受益所有人、中美税收协定的适用条件,以及如何用月报 US Share 核对预扣税,避免把全部销售收入都按同一税率计算。

领美国社安金后搬到中国:持续领取资格、六个月规则与银行直存
回中国养老后能否继续领美国社安金,不能只看绿卡或是否住满十年。本文区分退休、遗属、残障保险与SSI,核对中国公民的境外领取例外、配偶及遗属居住要求,并说明离境报备、中国美元账户直存和后续资格问卷怎样衔接。